Klemo : Investir & Finance

Captures d’écran
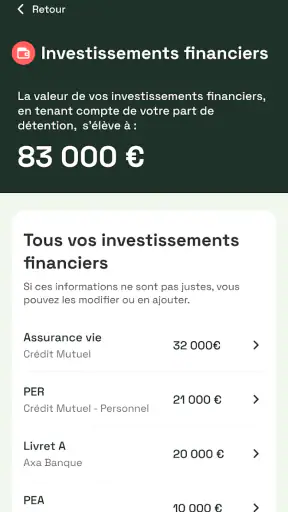
Détails
- Note
- 30.00 avis
- Version
- 1.20.0
- Développeur
- Klemo
Analyse par Norviv
J’ai abordé Klemo : Investir & Finance comme un outil de discussion financière à utiliser à la maison, plutôt que comme une simple application de suivi. Son ambition est large : aider à faire le point sur son patrimoine, réfléchir à l’investissement, organiser l’épargne et regarder des sujets comme le PER. Pour quelqu’un qui veut mettre de l’ordre dans ses décisions financières, cette approche peut être intéressante, à condition de bien séparer l’usage personnel de l’usage partagé.
L’application est développée par Klemo et se présente comme une application de finance gratuite. Elle affiche une moyenne de 4,0 sur un peu plus de 160 évaluations, avec plus de 100 000 installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une vérification personnelle : une application patrimoniale doit surtout être jugée sur la clarté de ses conseils, la facilité de saisie et la confiance que l’on accorde à son fonctionnement.
Une application qui prend son sens quand le foyer veut parler d’argent
Dans un couple ou une famille, les décisions financières sont rarement isolées. Une personne peut suivre l’épargne, une autre gérer les placements, tandis que les dépenses courantes restent dispersées entre plusieurs comptes. C’est précisément dans ce contexte que j’ai trouvé l’idée de Klemo intéressante. Elle peut servir de point de départ pour réunir les informations importantes et préparer une conversation plus concrète : combien avons-nous réellement de côté, quels objectifs voulons-nous financer, et quelle part peut être investie sans fragiliser le budget quotidien ?
Je ne conseillerais toutefois pas de considérer l’application comme un compte familial partagé par défaut. Une application de patrimoine touche à des informations sensibles. Même si deux personnes prennent les décisions ensemble, elles peuvent avoir des niveaux de confidentialité différents, des comptes séparés ou des objectifs qui ne doivent pas être mélangés. Le bon réflexe est donc de décider avant l’installation ce qui relève du patrimoine commun et ce qui reste strictement individuel.
Un scénario réaliste serait celui d’un couple qui souhaite préparer un projet à moyen terme. L’un des deux commence par dresser son bilan, l’autre apporte les éléments concernant l’épargne disponible et les placements déjà détenus. Au lieu de chercher immédiatement un produit financier, ils peuvent utiliser cette étape pour distinguer l’argent destiné aux dépenses imprévues, celui réservé au projet et celui qui pourrait rester investi plus longtemps. La meilleure utilisation de Klemo n’est pas de prendre une décision en quelques minutes, mais de rendre la décision plus structurée.
Cette nuance compte beaucoup. Une application financière peut donner une impression de maîtrise simplement parce que les chiffres sont réunis dans une interface. Or, un patrimoine ne se résume pas à un total : il faut tenir compte de la disponibilité de l’argent, de l’horizon, du risque accepté et de la situation personnelle. Klemo peut aider à poser ces questions, mais elle ne dispense pas d’y répondre avec prudence.
Ce que l’on gagne par rapport à un tableau personnel
La comparaison la plus naturelle est celle avec un tableur ou une note sur le téléphone. Un fichier maison offre une grande liberté, mais il demande de concevoir soi-même les catégories, les formules et la logique de suivi. Il devient vite difficile à maintenir quand plusieurs objectifs se croisent. Klemo a davantage de sens pour l’utilisateur qui veut être guidé par une application consacrée au patrimoine plutôt que construire son propre système.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
À l’inverse, un tableur reste préférable pour une personne qui veut contrôler chaque calcul, créer des scénarios très précis ou intégrer des dépenses qui ne correspondent pas à la logique de l’application. Je préfère aussi le tableur lorsqu’il faut travailler à plusieurs sur une organisation budgétaire très détaillée. Klemo semble mieux adaptée à la vue d’ensemble et à la réflexion financière qu’au remplacement complet d’un budget domestique ligne par ligne.
Les applications bancaires constituent une autre alternative. Elles sont souvent plus pratiques pour consulter les mouvements d’un compte ou surveiller les dépenses récentes. Klemo se place sur un terrain différent : le patrimoine, l’investissement et l’épargne. Il ne faut donc pas l’évaluer comme un outil de paiement ou comme un relevé bancaire amélioré. Pour suivre les achats du quotidien, l’application de sa banque peut rester plus directe ; pour prendre du recul sur l’ensemble de ses objectifs, Klemo peut apporter une structure complémentaire.
Installer l’application sans mélanger les comptes et les responsabilités
La première étape importante, surtout sur un appareil utilisé par plusieurs personnes, est de définir les frontières. Un téléphone familial n’est pas automatiquement un espace financier familial. Je recommande de choisir une personne responsable de la saisie initiale, puis de décider quelles informations peuvent être consultées ensemble. Cette méthode évite de créer un patrimoine collectif artificiel où les comptes personnels, l’épargne commune et les projets futurs seraient confondus.
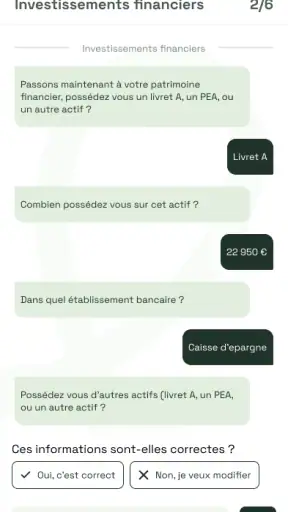
Il est également utile de commencer avec une photographie simple plutôt que de vouloir tout documenter immédiatement. On peut d’abord classer les grandes masses : épargne de précaution, placements, retraite et objectifs à venir. Ensuite seulement, les détails qui influencent réellement la décision peuvent être ajoutés. Cette progression réduit la fatigue de configuration et permet de repérer les informations qui manquent avant de tirer une conclusion.
Le fait que l’application soit gratuite facilite l’essai, mais ne doit pas conduire à une installation irréfléchie sur n’importe quel appareil. Je privilégierais un téléphone personnel ou un profil clairement séparé sur une tablette partagée. Si plusieurs membres du foyer utilisent le même appareil, chacun doit savoir quand l’application est ouverte et quelles informations sont visibles. La gratuité concerne le coût d’accès ; elle ne supprime pas la nécessité d’une bonne hygiène numérique.
Pour un adolescent ou un jeune adulte, l’usage peut être pédagogique, mais je garderais un accompagnement adulte dès que la conversation touche à l’investissement ou à la retraite. La classification PEGI 3 indique une accessibilité adaptée à un très large public, mais elle ne transforme pas une décision patrimoniale en activité sans risque. L’âge d’accès et la maturité nécessaire pour interpréter une recommandation sont deux choses différentes.
Une méthode pratique pour éviter les erreurs de départ
J’ai trouvé plus pertinent de préparer les informations avant de les saisir. Une courte liste suffit : objectifs, échéances, épargne disponible, placements existants et montant que l’on peut immobiliser sans difficulté. Cette préparation évite de remplir l’application avec des estimations faites à la hâte. Elle permet aussi de repérer les données qui appartiennent à une seule personne et celles qui concernent réellement le foyer.
Un autre conseil consiste à ne pas confondre capacité d’épargne et capacité d’investissement. Une somme mise de côté chaque mois peut être nécessaire pour une dépense prochaine, même si elle donne l’impression d’être disponible. Dans une utilisation familiale, cette distinction est encore plus importante : l’un des partenaires peut considérer une réserve comme investissable, tandis que l’autre la voit comme une sécurité indispensable. Klemo est utile lorsque ces désaccords sont rendus visibles, pas lorsqu’on les masque derrière un chiffre global.
Je conseille aussi de noter la date à laquelle le bilan a été établi, même si l’application organise elle-même les informations. Un patrimoine évolue avec les revenus, les dépenses, les remboursements et les projets. Une analyse ancienne peut rester intéressante pour comparer une trajectoire, mais elle ne doit pas être traitée comme une photographie actuelle. Cette discipline de mise à jour est un point souvent négligé dans les outils financiers.
Coordonner les décisions sans créer un faux compte commun
Dans un foyer, la coordination ne signifie pas nécessairement partager tous les identifiants ou toutes les informations. Elle peut simplement consister à utiliser la même méthode de réflexion. Par exemple, chacun peut définir ses objectifs séparément, puis le couple peut comparer les horizons et les priorités. Cette organisation protège mieux les limites personnelles tout en permettant de décider ensemble pour les dépenses communes.
Je trouve cette approche particulièrement utile lorsque les profils de risque diffèrent. Une personne peut accepter une variation importante sur une épargne destinée à long terme, alors que l’autre préfère une solution plus stable. Il n’est pas nécessaire de forcer ces préférences dans un seul profil. La discussion peut commencer par les objectifs, la durée et la perte supportable, avant de parler de produits. C’est une manière plus saine d’utiliser une application d’investissement.
Pour les familles, un rendez-vous régulier peut suffire : revoir les objectifs, vérifier si la réserve de sécurité reste adaptée et décider si un changement de situation justifie une nouvelle analyse. Je préfère cette utilisation ponctuelle et réfléchie à une consultation compulsive de l’application. Le patrimoine évolue lentement ; regarder l’écran tous les jours peut donner une fausse impression d’action et pousser à réagir à court terme.
Il faut également éviter de transformer l’outil en arbitre lors d’un désaccord. Une recommandation ou une orientation affichée par une application peut alimenter la discussion, mais elle ne connaît pas forcément toutes les contraintes d’un foyer : aide à un proche, projet immobilier, revenus irréguliers ou dépense de santé. Dans ces situations, le jugement humain reste central. L’application peut organiser la conversation ; elle ne devrait pas la clore.
Âge, confiance et niveau d’accompagnement
Pour un adulte qui débute dans la gestion patrimoniale, l’intérêt principal de Klemo est probablement sa capacité à réunir plusieurs sujets dans un même parcours. Le bilan, l’épargne, l’investissement et le PER sont souvent traités séparément, ce qui peut décourager les nouveaux utilisateurs. Ici, le fait de les considérer comme des éléments liés peut aider à comprendre qu’un placement ne se choisit pas avant d’avoir clarifié son objectif.
Pour un utilisateur plus expérimenté, l’attente sera différente. Il voudra probablement vérifier la finesse des catégories, la précision des hypothèses et la souplesse de l’analyse. Si son organisation repose déjà sur plusieurs outils spécialisés, Klemo risque de lui sembler trop généraliste. Je la vois davantage comme une porte d’entrée et un espace de synthèse que comme un terminal complet pour un investisseur qui suit activement chaque position.
La confiance doit aussi être progressive. Je commencerais par explorer les écrans et la logique de l’application avec des informations générales, puis j’ajouterais les éléments sensibles seulement après avoir compris comment je veux organiser mon suivi. Sur un appareil partagé, cette prudence devient une règle de base. Les enfants peuvent être associés à la discussion sur les objectifs et l’épargne, sans avoir accès aux détails personnels des adultes.
Le développeur Klemo inspire une lecture orientée vers l’accompagnement patrimonial plutôt que vers le simple suivi de dépenses. Cela ne signifie pas que chaque conseil conviendra à chaque situation. Je vérifierais toujours les conditions d’un produit, les frais éventuels, la fiscalité applicable et le niveau de risque auprès de sources adaptées avant de m’engager. Une application peut simplifier la réflexion, mais elle ne remplace pas la lecture des documents contractuels.
Version, accessibilité et place dans une routine financière
La version actuelle est la 1.20.0 et l’application fonctionne à partir d’Android 8.0. Cela la rend accessible à de nombreux téléphones qui ne sont pas récents, ce qui peut être pratique pour un appareil familial dédié à la gestion administrative. Je garderais néanmoins le système à jour et j’éviterais d’utiliser un ancien téléphone dont la sécurité générale n’est plus fiable pour conserver des informations financières.
Son lancement le 3 septembre 2025 la place dans une phase relativement récente de son évolution. Pour moi, cela renforce l’intérêt de tester l’expérience sur un vrai objectif plutôt que de déplacer immédiatement toute son organisation financière. Une application jeune peut être agréable et bien pensée, tout en demandant une période d’observation avant de devenir le centre unique du suivi patrimonial.
La bonne routine consiste à l’utiliser à des moments précis : après un changement de revenu, lors de la préparation d’un projet ou pendant une revue annuelle. Entre ces étapes, un simple rappel des objectifs peut suffire. Cette façon de faire limite les décisions impulsives et donne plus de valeur aux informations saisies. Elle convient aussi mieux à un foyer où tout le monde n’a pas le même intérêt pour la finance.
Quand je choisirais une autre solution
Je ne choisirais pas Klemo comme outil principal si mon besoin était uniquement de catégoriser mes dépenses quotidiennes, de gérer des factures ou de suivre plusieurs comptes bancaires en temps réel. Dans ce cas, une application budgétaire ou bancaire spécialisée serait probablement plus efficace. L’intérêt de Klemo apparaît lorsque la question devient plus large : quelle est ma situation patrimoniale et comment mes choix d’épargne s’inscrivent-ils dans mes objectifs ?
Je serais également prudent si je cherchais une gestion très avancée de portefeuille. Un investisseur qui veut analyser précisément chaque ligne, comparer de nombreux scénarios ou obtenir une vision technique très détaillée pourrait préférer un service conçu pour cette pratique. Klemo peut servir de cadre de réflexion, mais un outil généraliste ne répond pas toujours aux besoins d’un utilisateur qui veut contrôler chaque paramètre.
Enfin, je ne l’imposerais pas à un membre du foyer qui ne souhaite pas partager ses informations financières. La coordination familiale fonctionne mieux avec un accord clair qu’avec une surveillance mutuelle. On peut utiliser l’application pour discuter d’objectifs communs sans demander à chacun d’exposer l’intégralité de son patrimoine. Cette limite n’est pas un défaut particulier de Klemo : c’est une condition essentielle pour que tout outil financier reste acceptable à la maison.
Mon verdict pour un usage individuel ou familial
Après l’avoir considérée comme une application de patrimoine plutôt que comme un simple gestionnaire de budget, je la trouve pertinente pour les personnes qui veulent commencer à organiser leurs décisions financières. Son approche réunit des thèmes que l’on traite souvent séparément et peut donner une structure à une discussion de couple ou à une réflexion personnelle. Le fait qu’elle soit gratuite rend l’expérimentation plus simple, sans obliger à investir immédiatement dans un service payant.
Son principal point de vigilance est la frontière entre organisation et conseil. Un bilan bien présenté peut aider à voir plus clair, mais il ne garantit pas qu’une décision sera adaptée. Les utilisateurs doivent conserver leur esprit critique, protéger les informations personnelles et éviter de mélanger les comptes individuels avec les objectifs communs. Pour un foyer, la qualité de l’usage dépendra autant de ces règles que de l’interface.
Je la recommanderais à un débutant qui souhaite préparer une conversation sérieuse sur l’épargne, à un couple qui veut clarifier ses priorités ou à une personne qui trouve les tableurs trop contraignants. Je la conseillerais moins à quelqu’un qui cherche un budget quotidien extrêmement détaillé ou une plateforme d’analyse d’investissement très technique. Klemo est surtout convaincante comme outil de cadrage : elle aide à poser les bonnes questions avant de choisir quoi faire de son argent.
Foire aux questions
01Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse l’application ?
Klemo : Investir & Finance est une application destinée aux personnes qui souhaitent suivre et mieux comprendre leurs investissements depuis leur smartphone. Elle peut convenir aussi bien aux débutants qu’aux utilisateurs plus expérimentés qui recherchent un espace centralisé pour consulter leurs informations financières, surveiller l’évolution de leurs placements et s’informer avant de prendre une décision. Elle ne remplace toutefois pas les conseils personnalisés d’un professionnel.
02Klemo permet-elle réellement d’investir directement depuis l’application ?
Avant de télécharger Klemo, il est important de vérifier les fonctionnalités disponibles dans votre pays, car l’accès aux services d’investissement peut dépendre de la région, de l’âge de l’utilisateur et des conditions proposées par les partenaires financiers. L’application peut servir au suivi, à l’analyse ou à l’accès à certains produits, mais toutes les fonctions ne sont pas nécessairement disponibles partout. Consultez attentivement les conditions officielles.
03L’utilisation de Klemo est-elle gratuite ou existe-t-il des frais ?
Le téléchargement d’une application financière peut être gratuit sans que tous ses services le soient. Klemo peut proposer des fonctionnalités accessibles sans abonnement, tandis que certaines options avancées, opérations ou services associés peuvent entraîner des frais. Avant toute utilisation, examinez la grille tarifaire, les éventuels frais de transaction, les commissions, les coûts de conversion et les conditions d’abonnement afin d’éviter les mauvaises surprises.
04Mes données personnelles et financières sont-elles protégées sur Klemo ?
Comme pour toute application liée aux finances, la sécurité doit être un critère essentiel avant l’installation. Klemo peut demander des informations personnelles pour créer un compte, vérifier l’identité de l’utilisateur ou fournir certains services. Nous vous recommandons de consulter sa politique de confidentialité, d’activer les protections disponibles, de choisir un mot de passe unique et de ne jamais communiquer vos codes de connexion. Évitez également d’utiliser l’application sur un réseau Wi-Fi public non sécurisé.
05Klemo convient-elle aux débutants qui ne connaissent pas bien l’investissement ?
Klemo peut être utile aux débutants grâce à une présentation centralisée des informations financières et à des outils destinés à faciliter le suivi des placements. Cependant, une interface simple ne supprime pas les risques liés à l’investissement : la valeur d’un actif peut monter ou baisser, et les performances passées ne garantissent pas les résultats futurs. Prenez le temps de comprendre chaque produit, diversifiez prudemment et n’investissez jamais une somme que vous ne pouvez pas vous permettre de perdre.


